- お悩み相談
- 制度・税金
【扶養】パートで手取りが減らないお得な働き方はありますか?

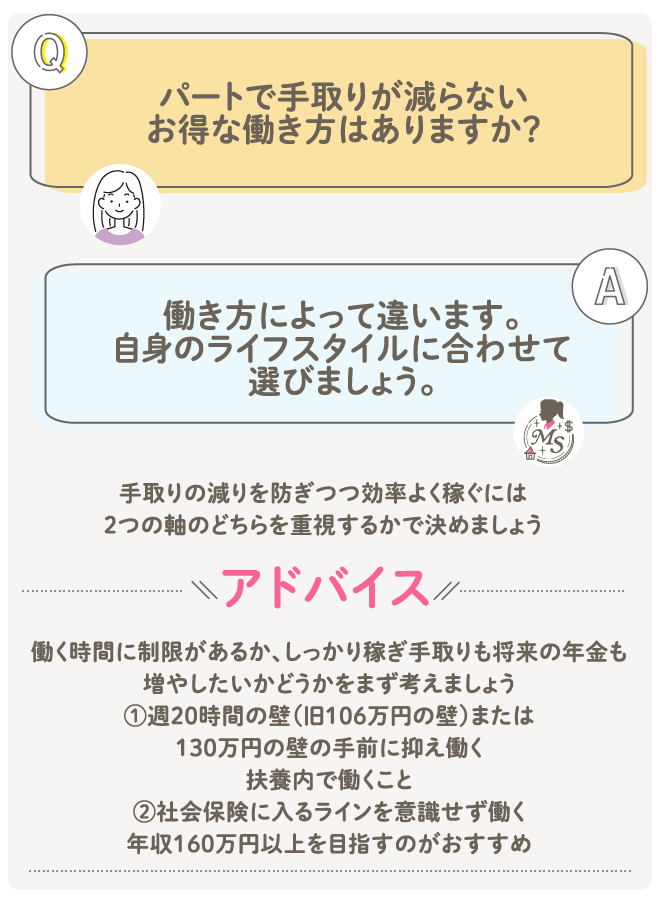
Q:パートで手取りが減らないお得な働き方はありますか?
A:働き方によって違います。自身のライフスタイルに合わせて選びましょう。
働く時間に制限がある!
週20時間の壁(旧106万円の壁)または130万円の壁の手前に抑えて、扶養内で働く
子育てや介護などで働く時間を増やせないという場合は、週20時間の壁(旧106万円の壁)や130万円の壁の手前に収まるよう調整して働くのが手取り損となりません。
所得税や社会保険料がかからないため、働いた分がそのまま手取りとなります。
※前年の収入額によっては住民税がかかります
しっかり稼ぎ手取りも将来の年金も増やしたい!
社会保険に入るラインを意識せず、年収160万円以上を目指す
社会保険料を引かれても、十分に手取り増になるため、働き損ゾーンを脱出できます。
一番もったいない働き方は、週20時間の壁(旧106万円の壁)や130万円の壁を少しだけ超えて働く場合です。
自分のライフスタイルに合わせて、セーブして抑えるか、壁を大きく超えて働くかのどちらかに方向性を決めるのが一番お得と言えます。
働き損にならないために
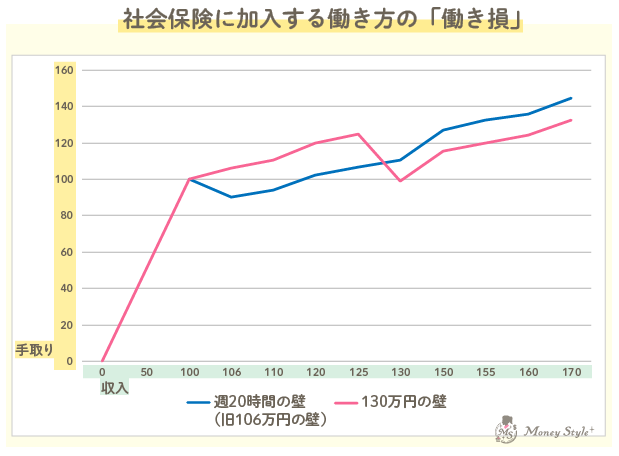
週20時間の壁(旧106万円の壁)を超えて働く→年収125万円以上で働く
年収130万円の壁を超えて働く→年収150〜160万円で働く
まとめ
専門家監修 堀江 信弘
株式会社エープロジェクト 代表取締役社長、ファイナンシャルプランナー。
25年間の豊富な専門知識と幅広い実務経験を活かし、イオングループ、パナソニックグループ等のマネー研修・ライフプラン個別相談で10,000人以上の従業員のサポート業務に携わる。ライフプランのエキスパートとして保険・金融商品の販売実績の経験を活かしたアドバイスには定評あり。現在は、保険・金融商品を販売しない中立な立場から幅広く資産の管理、運用相談サービスを提供。 モットーは「一人ひとりの人生に残る仕事をする!」
- この記事の監修者
-
- 伊藤 佑梨
- ファイナンシャルプランナー/DCプランナー/証券外務員Ⅱ種/ライフプランアナリスト
- 大手電機メーカーをはじめ、さまざまな企業の共済会会員の個別ライフプラン相談の経験を積む。世代別、ライフスタイル別によく陥りがちなマネープランの分析と的確なアドバイスには定評あり。
-
- 木村 美月
- 証券外務員Ⅰ種/ライフプランアナリスト
- 証券会社で資産運用アドバイス業を経て保険業界へ。お金とお寿司が好きで「お金は合理的に正しく使う」をモットーにしています。経済的な流行・トレンドも分かりやすく解説していきます。